30歳女性の平均年収はいくら?中央値との残酷な格差と手取りの現実
30歳という節目を迎えたとき、多くの女性の脳裏をよぎるのが「自分の給料は社会一般と比べてどうなのか」という現実的な疑問です。20代の頃のように「まだ若手だから」という言い訳が通用しなくなる一方で、2026年現在の止まらない物価高や社会保険料の引き上げが、毎月の手取り額に重くのしかかっています。
昇進やキャリアアップを果たす同僚がいる反面、ライフステージの変化に直面して働き方の見直しを迫られるケースも少なくありません。周囲と年収の話題をあからさまに共有できないからこそ、「平均」という数字の裏に隠された構造的な実態を正確に把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:30歳女性の平均年収は約340万円だが中央値は約305万円にとどまり、実際の手取り月額は約19万〜21万円が最多ゾーン。
- 要点2:正社員(平均約390万円)と非正規(平均約210万円)の格差が大きく、年収400万円を超える女性は全体の約2割強という狭き門。
- 要点3:2026年最新の給与動向では事務職の給与頭打ちが顕著であり、市場価値の高い職種へのシフトや適正な評価を得るための転職が資産形成の決定打になる。
【2026年最新データ】30歳女性の平均年収と中央値|残酷な「約40万円の乖離」
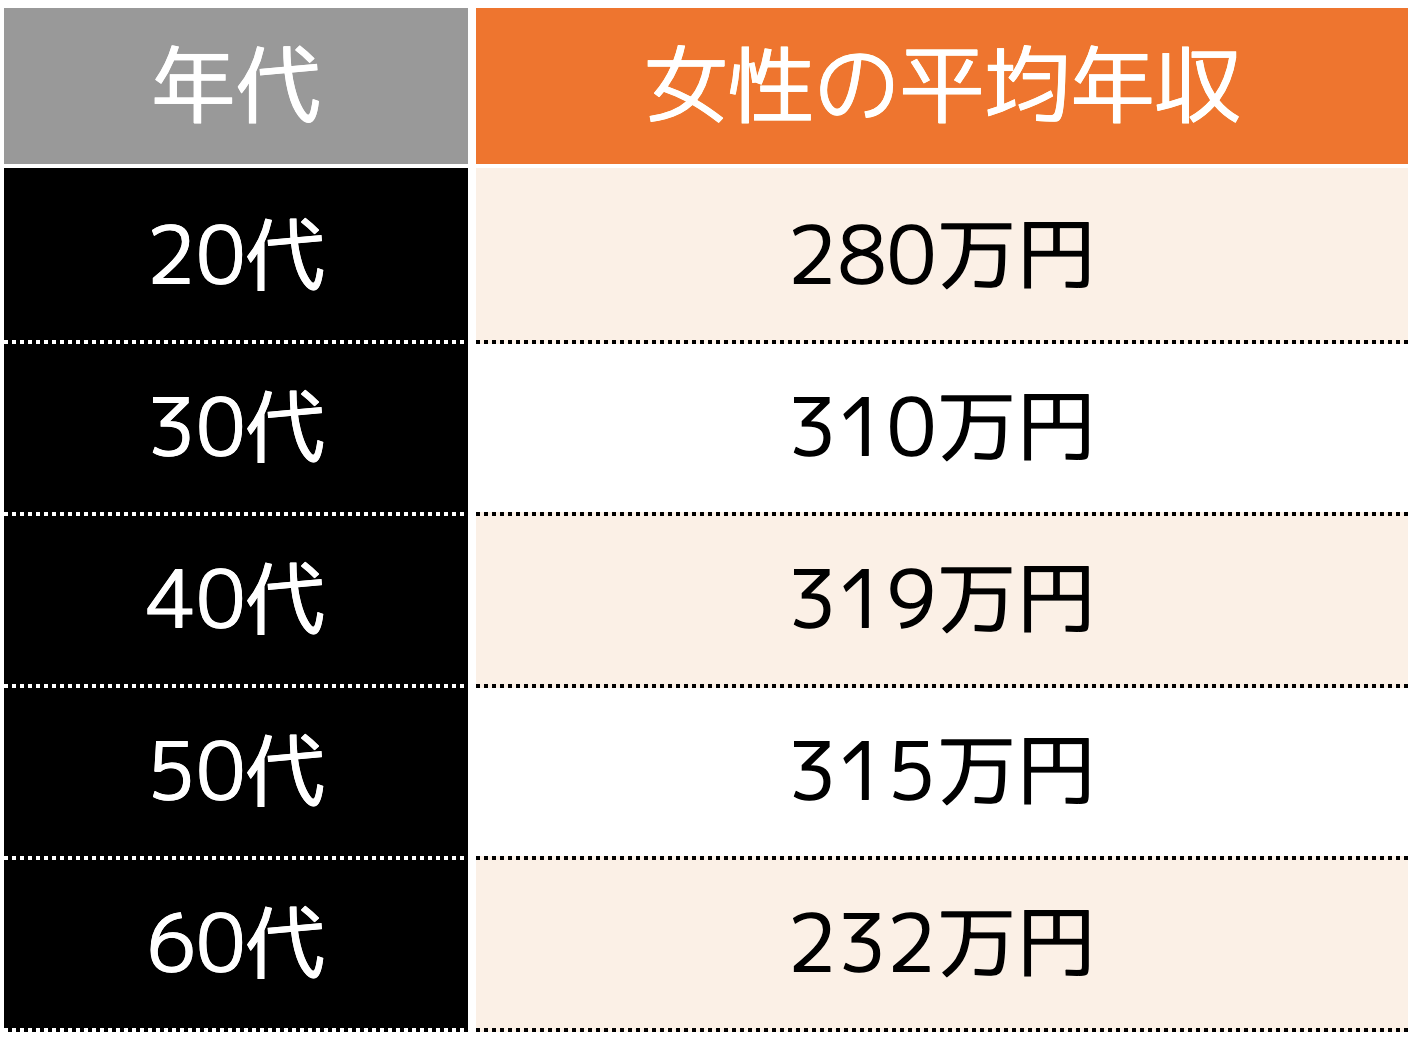
公的統計を紐解くと、私たちが普段目にする「平均値」がいかに実態から乖離しているかが浮き彫りになります。国税庁民間給与実態統計調査および厚生労働省の各種賃金データを基に推計すると、30歳女性の平均年収は約340万〜345万円です。しかし、この数値をそのまま自分の基準にして安心、あるいは落胆するのは早計と言わざるを得ません。
一部の高所得層(外資系企業、ITエンジニア、士業、歩合制営業職など)が全体の数値を大きく引き上げているため、より生活実感に近い30代女性平均年収中央値を見ると、実態は約305万円まで落ち込みます。実に平均値と中央値の間には約35万〜40万円もの「見えない断絶」が存在しています。
額面年収から住民税、所得税、健康保険料、厚生年金保険料などが控除された30歳女性手取り額を試算すると、現実の厳しさはさらに鮮明になります。額面305万円の場合、年間の実際の手取り額は約240万〜245万円。ボーナスが年2回・計2ヶ月分支給される企業に勤めている場合、毎月の手取り額は約17万〜19万円という計算になります。首都圏を中心に家賃や食費が高騰する2026年の経済環境において、この手取り額は決して贅沢ができる水準ではありません。

正社員と非正規で広がる格差|年収分布の割合と「400万円の壁」
30歳女性の所得水準を語る上で避けて通れないのが、雇用形態による決定的な格差です。30歳女性年収分布割合を分析すると、所得の二極化が顕著に進んでいることが分かります。
30歳正社員女性平均年収に限定すると、その水準は約385万〜395万円まで跳ね上がります。役職手当や定期昇給、年2回の賞与が担保されている企業であれば、30歳時点で額面年収400万円前後に到達するケースは珍しくありません。一方、派遣社員や契約社員、パートタイマーなどの30歳非正規女性年収実態は、平均して約200万〜220万円前後を推移しています。賞与が出ない、あるいは寸志程度にとどまるケースが多く、手取り月額に換算すると14万〜16万円前後で固定化されがちです。
多くのビジネスパーソンがひとつの目標とする女性年収400万難易度ですが、統計上、30歳時点で年収400万円以上に到達している女性は全体の約22〜25%に過ぎません。4人に1人未満という水準であり、明確に「上位層」に位置づけられます。
特に注意すべきは30歳事務職女性給与相場です。一般事務や営業事務の平均年収は約300万〜330万円で頭打ちになる傾向が強く、定型業務を中心とした職種では社歴を重ねても昇給率が鈍化します。2026年現在はAIツールや業務自動化(RPA)の浸透によってバックオフィス業務の合理化が進んでおり、従来型の事務職にとどまったまま年収400万円の壁を突破することは極めて困難な情勢となっています。
【実態検証】30歳独身女性のリアルな家計簿と貯金額の真実
では、年収300万円台前半の30歳独身女性は、実際にどのような生活を送っているのでしょうか。取材班が独自にヒアリングした一人暮らしのリアルな家計簿から、30歳独身女性生活費内訳(首都圏在住・手取り月収約20万円のモデルケース)を可視化しました。
「手取り20万円から家賃7万円、光熱費・通信費で2万円弱、食費で約3.5万円が引かれ、奨学金の返済や日用品を買うと自由に使えるのは数万円。毎月2万〜3万円を先取り貯金するのが限界です」(都内メーカー勤務・30歳女性の証言)。SNSやコミュニティサイトでも、「30歳になって給料は新卒時より増えたはずなのに、物価高と天引きの増加で全く余裕がない」といった切実な声が溢れています。
生活防衛の指標となる30歳女性貯金額平均中央値についても、過酷な実態が見えてきます。金融広報中央委員会の調査データを基にした推計では、単身世帯の平均貯金額は約380万円ですが、ここでも富裕層が引き上げており、中央値はわずか100万〜130万円程度です。さらに、「金融資産非保有(貯金ゼロ)」の割合が全体の約3割を占めており、冠婚葬祭や病気、急な退職などの突発的な支出に耐えられないギリギリのバランスで生活を維持している層が少なくありません。
【徹底比較】雇用形態・職種別の年収&手取り詳細データ
30歳女性の収入事情をより客観的に把握するため、雇用形態や職種別の相場、手取り額、市場でのリアルな立ち位置を一覧表に整理しました。
| 区分・職種 | 詳細・数値データ(額面/手取り) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 正社員(総合職・専門職) | 額面:420万〜480万円 手取り:約330万〜370万円 | 同年代の上位20〜30%水準 | 裁量権と責任が重い一方、自立した資産形成と将来設計が十分に可能な安定層。 |
| 正社員(一般事務・アシスタント) | 額面:300万〜340万円 手取り:約240万〜270万円 | 30代女性のボリュームゾーン | 雇用の安定性はあるが定期昇給が鈍く、今後の業務自動化に伴う職種転換リスクあり。 |
| 非正規雇用(派遣・契約社員) | 額面:200万〜240万円 手取り:約160万〜195万円 | 単身生活維持の境界線水準 | 賞与・退職金がなく生涯賃金格差が急速に拡大。早期の正社員登用やリスキリングが急務。 |
| ハイスキル・専門職(IT・士業・営業) | 額面:550万〜700万円超 手取り:約420万〜520万円 | 同年代の上位5〜10%以内 | 成果連動や専門性に特化。労働時間管理とメンタルヘルスのケアが継続雇用の鍵。 |
一般に知られていない盲点とネットの誤解|「女性は年収よりワークライフバランス」という罠
ネット上の言説やSNSのインフルエンサー投稿では、「女性は年収300万円台で十分」「無理に稼ぐよりワークライフバランスやプライベートを重視すべき」というアドバイスが頻繁に拡散されています。しかし、この言説には構造的な盲点が存在します。
第一の誤解は、「今の生活費を基準に将来を設計してしまう危険性」です。2026年現在は少子化対策財源としての支援金上乗せ徴収や社会保険料率の改定が続いており、給与が変わらなければ可処分所得は実質的に目減りしていきます。額面300万円のまま40代に突入した場合、インフレによる購買力低下と加齢に伴う医療費・住居更新料の負担増に対応できなくなるリスクが高まります。
第二の誤解は、「結婚すれば経済的不安は解消される」という昭和型の依存モデルです。現代の共働き世帯において、パートナー側も同等の経済的自立を求める傾向が強まっています。年収格差がそのままパートナーシップ内の権力勾配(パワーバランス)を生み、万が一の離婚や相手の休職・減収時に選択肢を失う事態を招きます。「稼ぐ力を手放さないこと」こそが、真の意味での精神的安定と自由な選択肢を担保するセーフティネットなのです。

【プロの結論】2026年最新女性給与動向から導くキャリアの分水嶺
2026年最新女性給与動向をマクロ視点で俯瞰すると、大手企業を中心としたベースアップの恩恵を受けられる層と、中小企業や非正規雇用で取り残される層の「二極化の定着」が鮮明になっています。この状況下で年収を引き上げている女性たちには、共通する行動パターンが存在します。
その筆頭が、30代女性転職年収アップ理由の分析に見られる「職種と業界の掛け合わせ戦略」です。単に事務処理スキルを高めるのではなく、「事務×データ分析」「営業事務×SaaSツールの運用管理」「人事×労務テック導入」といった形で、市場価値の高い領域へ職務定義を拡張した女性たちが、前職比+50万〜100万円の年収アップを勝ち取っています。
【プロの結論】現状維持を選ぶべき人・直ちに行動を起こすべき人の判断基準
社会心理学の知見では、人間は未知のリスクよりも「不満はあるが慣れ親しんだ現状」を選びやすい傾向(現状維持バイアス)があります。しかし、30歳という年齢は、ポテンシャル採用から実務経験採用へと評価軸が完全に切り替わる最後の移行期です。以下の基準で自身の現在地を客観視してください。
- 現状維持で良い人:すでに年収400万円以上を確保しており、明確な昇給テーブルと福利厚生(住宅手当・退職金・産育休実績)が整っている企業に在籍している人。または、専門資格の取得中など明確な目的を持って現在のペースを維持している人。
- 直ちに転職・キャリア見直しを検討すべき人:30歳時点で額面年収が300万円未満であり、定期昇給が年数千円程度にとどまる人。評価制度が不透明な環境で非正規雇用が長期化している人。日々の業務がルーティンワークのみで構成され、他社で通用するスキルが蓄積されていない人。
親世代の価値観や周囲の「女性はこのくらいでいい」という無責任な同調圧力に心理的バウンダリー(境界線)を引き、自らの市場価値を冷徹に見極める覚悟が求められています。
【30歳女性の平均年収】に関するよくある質問(FAQ)
Q1:30歳で手取り月収が20万円を下回っていますが、世間的に低すぎるのでしょうか?
A1:非正規雇用や地方在住、賞与重視型の給与体系であれば珍しい数字ではありません。ただし、賞与を含めた年間の手取り額が240万円未満(額面年収300万円未満)の場合、30代女性の中央値(約305万円)を下回る水準です。今後の昇給見込みがない環境であれば、職種転換や転職を視野に入れた市場価値の確認を推奨します。
Q2:30歳女性が年収400万円に到達するために、最も現実的な方法は?
A2:同業界・同職種での社内昇進を待つよりも、「業界の利益率が高い領域への転職」または「職種のピボット(転換)」が最短ルートです。IT・Web業界、医療・介護関連の専門職、BtoB向けのコンサルティングや法人営業など、構造的に1人あたりの生産性が高い業界へ移籍することで、実務経験を活かしながら年収400万〜450万円のレンジに到達する事例が多く見られます。
Q3:30歳独身で貯金額が100万円未満です。すぐに危機感を持つべきでしょうか?
A3:危機感を持つべきです。単身世帯の貯金中央値は約100万〜130万円ですが、30代以降は体調不良による一時的な休職や親の介護、住居の更新など突発的な出費リスクが高まります。生活防衛資金として最低でも「生活費の半年分(約100万〜120万円)」を確保できるよう、固定費(家賃・通信費・保険)の徹底的な見直しと先取り貯蓄の仕組み化を即座に開始してください。
まとめ:今後の動向と失敗しないための判断基準
30歳女性の平均年収約340万円という数字は、あくまで一部の上位層に牽引された平均値であり、生活実感に近い中央値は約305万円、手取り額では毎月18万〜19万円前後がリアルな日常です。この格差を前にして焦る必要はありませんが、事実から目を背けることは将来のリスクを増大させます。
2026年以降の社会情勢において、漫然と現状を維持することは実質的な後退を意味します。自分の年収が低いと感じるならば、それはあなた自身の能力不足ではなく、「身を置いている業界や評価システムの限界」である可能性が極めて高いのが現実です。統計データを冷静な羅針盤として活用し、納得のいく経済的基盤を自らの手で築くための第一歩を踏み出してください。 (出典: 30 歳 女性 平均 年収(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
