東芝不正会計の真相と教訓|名門崩壊から上場廃止、再建の現在地
日本を代表する名門総合電機メーカーとして、かつて世界にその名を轟かせた東芝。白物家電から半導体、原子力発電まで幅広く手掛け、技術立国・日本の象徴とまで謳われた同社が、なぜ不正会計という泥沼に足を取られ、最終的に上場廃止へと追い込まれたのでしょうか。
2015年に白日の下に晒された不正会計問題は、単なる一企業の不祥事にとどまらず、日本型コーポレートガバナンスの構造的欠陥を浮き彫りにしました。非公開化から時を経た2026年現在、再生への道を歩む東芝の足跡をたどりながら、組織を蝕んだ病巣の正体と、巨額粉飾がもたらした決定的な転落の全貌を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:歴代3代の社長が主導した「チャレンジ」と呼ばれる達成不可能な利益ノルマと、絶対服従の企業風土が不正会計の根本原因。
- 要点2:工事進行基準の見積もり操作やパソコン事業のバイセル取引などを悪用し、累計2,200億円を超える巨額の利益水増しを実行。
- 要点3:不正隠蔽の果てに米原発子会社ウエスチングハウス(WH)で巨額損失が露呈し、2023年12月の上場廃止と抜本的な事業再編へ直結した。
【発端と経緯】名門・東芝を揺るがした不正会計事件の全体像
事件が公になった契機は、2015年2月に証券取引等監視委員会へ寄せられた一通の内部告発でした。インフラ関連工事における会計処理に疑義があるとの情報を受け、金融庁および監視委員会が調査に着手。事態を重く見た東芝は当初、特別調査委員会を設置して自主点検を進めましたが、問題の根の深さから弁護士や公認会計士ら外部専門家で構成される「第三者委員会」の設置を余儀なくされました。
同年7月に公表された第三者委員会の調査報告書は、経済界に激震をもたらしました。報告書は、経営トップが組織的に関与した不適切な会計処理を明確に認定。歴代社長が主導し、長年にわたって巧妙に隠蔽されてきた実態が白日の下に晒されたのです。
調査の結果、東芝が2008年度から2014年度の約7年間にわたり水増ししていた利益の総額は、最終的な訂正ベースで約2,248億円(税引前利益)に達しました。日本を代表する重電・電機大手が、市場と株主を長期間欺き続けていた事実は、国内外のステークホルダーに計り知れない衝撃を与えました。
【原因の深層】元凶となった「チャレンジ」と歴代3代社長の責任
なぜ東芝は、これほど巨額の粉飾に手を染めなければならなかったのでしょうか。その深層には、「チャレンジ」と称された過酷な利益至上主義と、上意下達の専制的な企業体質が存在していました。
東芝社内において「チャレンジ」とは、単なる努力目標ではありませんでした。四半期末のわずか数日前、あるいは当月に、カンパニープレジデント(事業部長)に対して突きつけられる「達成絶対の必達目標」だったのです。リーマン・ショック後の業績悪化を背景に、経営陣は各部門に対して実現不可能な数字の上積みを強要しました。「できない」という報告は許されず、会議の場では激しい叱責が日常化。追い詰められた現場は、翌期以降の利益の前借りや損失の先送りという禁じ手に手を染めざるを得なくなりました。
この歪んだ構造を作り上げたのが、西田厚聰氏、佐々木則夫氏、田中久雄氏の歴代3代にわたる社長たちでした。報告書では、3代のトップが「業績至上主義」を掲げて強いプレッシャーをかけ続け、部下が会計基準を逸脱する処理を行っていることを認識、または認識し得たにもかかわらず制止しなかった責任が厳しく指摘されました。結果として2015年7月、田中社長(当時)を含む経営陣が一斉に辞任する前代未聞の事態へと発展しました。
【巧妙な手口】工事進行基準の不正処理とバイセル取引のからくり
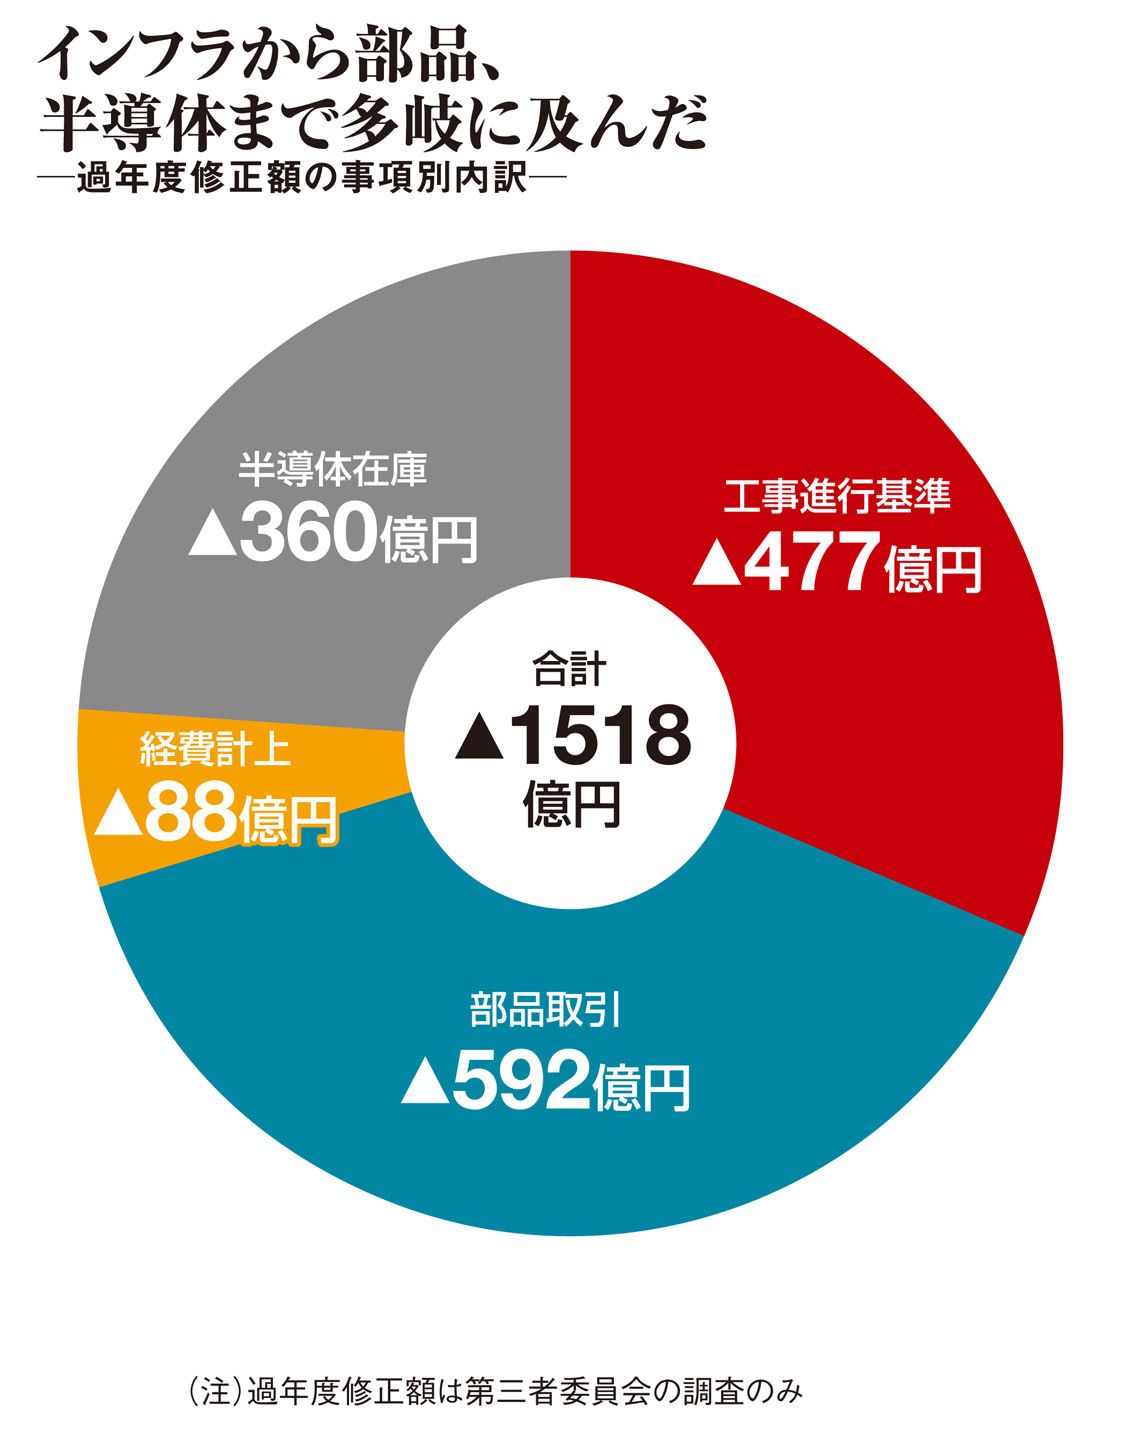
東芝で実行されていた不正会計の手口は、多岐にわたる事業部門の特性を悪用した巧妙なものでした。主に行われていたのは、工事進行基準の不正処理、バイセル取引(部品取引)の悪用、そして経費の先送りの3点です。
大型プラントや社会インフラ事業で採用される「工事進行基準」では、工事の進捗度に応じて売上と原価を計上します。本来、工事原価の総額が増加すると見込まれた段階で「工事損失引当金」を計上しなければなりませんが、現場は原価の上昇を見積もりに反映させず、意図的に損失計上を先送りしました。これにより、赤字案件であるにもかかわらず、帳簿上は黒字であるかのように見せかけ続けました。
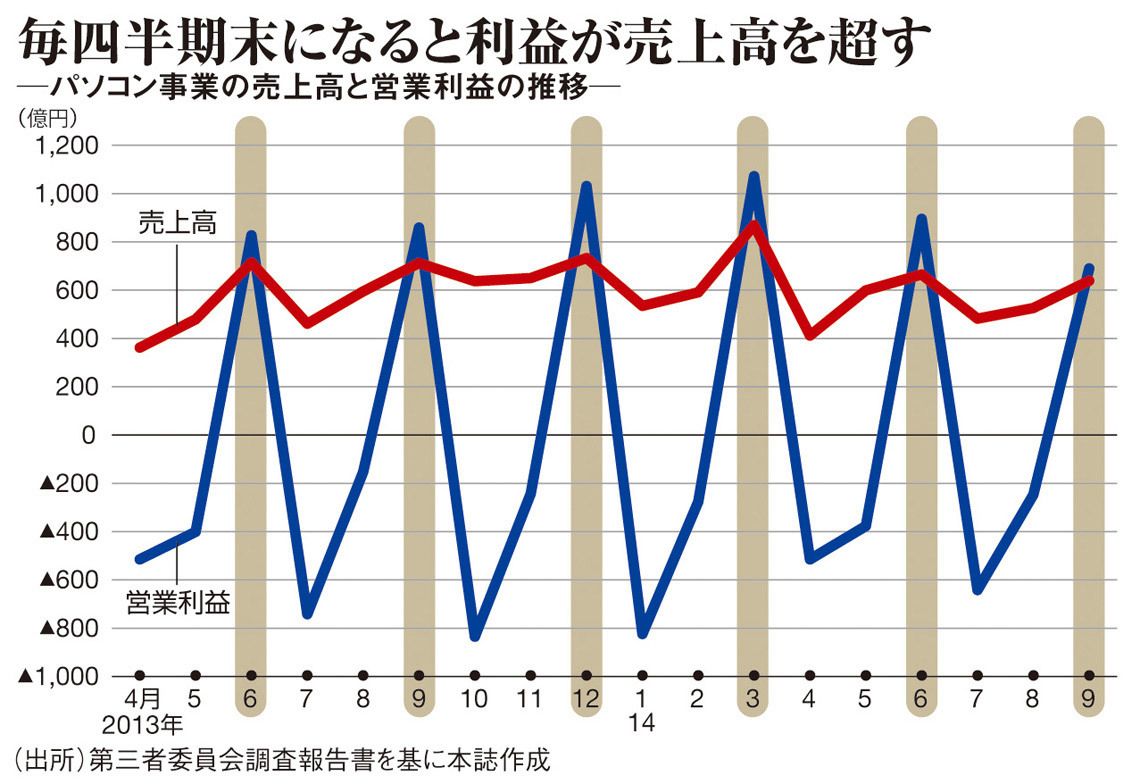
さらに異様だったのが、パソコン事業における「バイセル取引(有償支給取引)」の悪用です。東芝は台湾などの受託製造企業(EMS)にパソコン部品を販売(支給)し、完成品を買い戻す手法をとっていました。この際、部品の調達原価に巨額のマージンを上乗せして高く売りつけることで、部品を出荷した四半期に架空の製造益を先取り計上。期末が近づくたびに部品の押し込み出荷を繰り返し、利益のかさ上げを行っていました。ツケは翌期に完成品の仕入れ値上昇として跳ね返るため、雪だるま式に不正の規模が膨らんでいったのです。
【破滅への連鎖】ウエスチングハウスの巨額損失と新日本監査法人の責任
不正会計の露呈は、東芝崩壊の序章に過ぎませんでした。傷口を覆い隠すための嘘が剥がれ落ちたことで、同社が抱えていた最大の地雷である米原発子会社ウエスチングハウス(WH)の巨額損失が表面化することになります。
2006年に巨額のプレミアムを支払って買収したWHは、東芝の成長戦略の中核と位置づけられていました。しかし、2011年の東日本大震災に伴う福島第一原発事故以降、世界的に安全基準が厳格化。米国内での原発新設工事は大幅に遅延し、建設費用は天文学的に膨れ上がりました。不正会計への追及が進む中でWHの実態監査も厳格化され、2017年3月期、東芝はWHに関連して7,000億円を超える巨額の減損損失を計上。WHは米連邦破産法11条(チャプター11)の適用を申請し、東芝本体は債務超過の危機に直面しました。
この過程において、監査を担当していた新日本有限責任監査法人(現・EY新日本有限責任監査法人)の監査責任も厳しく追及されました。長年にわたり東芝の監査を担当しながら、組織的な不正を見抜けなかったとして、金融庁から約21億円の課徴金納付命令および新規業務停止処分を受けました。監査法人と監査対象企業との間の「馴れ合い」や職業的懐疑心の欠如が問題視され、日本の公認会計士業界全体に大きな教訓を残すこととなりました。
【転落の結末】74年におよぶ上場企業としての歴史に幕を下ろした理由
債務超過による上場廃止を回避するため、東芝は2017年末、海外投資ファンドを引受先とする約6,000億円の大規模な第三者割当増資を断行しました。この緊急避難的な資本増強が、結果として同社の命運を決定づけました。
増資によって大株主となったのは、いわゆる「物言う株主(アクティビスト)」たちでした。資本の論理を盾に短期的な株主還元や事業売却を要求するアクティビストと、中長期的な技術開発や雇用を守ろうとする東芝経営陣の間で、激しい対立が泥沼化。定時株主総会での取締役選任をめぐる攻防や、経済産業省と連携した株主総会への不当な介入疑惑など、経営の混乱は極限に達しました。
定款変更や事業戦略の策定すらままならない機能不全に陥った東芝は、最終的に「非公開化(非上場化)」によって外部株主を整理する道を選択。国内投資ファンドの日本産業パートナーズ(JIP)を中心とする連合による株式公開買い付け(TOB)が成立し、2023年12月20日、東芝は74年間にわたる上場企業の歴史に幕を下ろしました。かつての日経平均株価採用銘柄が市場を去った瞬間でした。
【2026年最新】東芝の現在と再建に向けたロードマップ
非公開化を経て、2026年現在の東芝は「再生」に向けた抜本的な構造改革の実行フェーズにあります。上場企業としてのプレッシャーや短期的な株主還元要求から解放された一方で、背負った負債の返済と収益基盤の再構築という厳しい課題と対峙しています。
現在進められている事業再生の骨子は、選択と集中の徹底です。かつてのコングロマリット路線を完全に捨て去り、強みを持つエネルギー(再生可能エネルギーや送配電網)、インフラシステム、パワー半導体、そして量子暗号通信などのデジタルソリューションへ経営資源を集中させています。重複部門の統廃合や国内従業員を対象とした大規模な人員適正化を進め、コスト構造の抜本的なスリム化が断行されました。
最大の焦点は、非公開化によって担保された時間の中で、かつて失われた「技術力への誇り」と「ガバナンスへの信頼」をいかに取り戻せるかです。JIP連合が掲げる数年後の再上場シナリオに向け、営業利益率の改善と真の企業価値向上が問われる重要な局面が続いています。
【東芝 不正 会計】に関するよくある質問(FAQ)
Q1:東芝の不正会計で刑事告発された人や逮捕者は出たのですか?
A1:証券取引等監視委員会は歴代社長らの刑事告発を視野に調査を行いましたが、検察当局との協議の結果、最終的に立件は見送られました。「見積もりの誤り」と「意図的な粉飾」の境界線を法廷で立証するハードルが高かったことが主な理由とされています。ただし、民事裁判では株主や会社側から損害賠償請求訴訟が提起され、元役員らの法的責任が追及されました。
Q2:東芝はなぜ倒産せずに存続できたのですか?
A2:巨額損失を出した半導体メモリ事業(現・キオクシアホールディングス)の売却によって約2兆円の売却益を得たこと、さらに2017年末に海外ファンドから約6,000億円の増資を取り付けて債務超過を脱したためです。主力事業の高い技術力と事業価値を現金化することで、法的な破綻を回避しました。
Q3:粉飾決算と不正会計にはどのような違いがありますか?
A3:法律上の厳密な定義の違いはありませんが、一般に「不正会計」は過失を含む会計基準からの逸脱全般を指す表現として使われます。一方で「粉飾決算」は、経営状態を良く見せるために意図的・組織的に数字を偽る行為を指します。東芝事件当初、メディアや会社側は「不適切会計」と報じましたが、実態は組織的な意図を持った粉飾決算であったと広く認識されています。
まとめ:名門の挫折が問いかける組織の自浄作用
東芝の不正会計問題から上場廃止に至る軌跡は、過度な同調圧力と現場への無理な数字の押し付けが、いかにして名門組織を崩壊へ導くかを物語っています。技術や社員の能力がどれほど優れていても、経営陣が都合の悪い情報に耳を塞ぎ、誠実さを失った瞬間から破滅のカウントダウンは始まります。
非公開企業として再生の途上にある東芝の現在地は、過去の過ちを清算し、新しい組織へと脱皮できるかの分岐点です。東芝が払った莫大な代償は、すべての日本企業に対して、数字の裏にある倫理観と組織風土の健全性を常に問い直し続ける重要性を警告しています。 (出典: 東芝 不正 会計(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
