ティアフォー上場の真相は?IPO時期や時価総額と業績を徹底解剖
オープンソースの自動運転OS「Autoware(オートウェア)」を掲げ、世界のモビリティ業界にパラダイムシフトを巻き起こす株式会社ティアフォー。スズキやヤマハ発動機、SOMPOホールディングスといった名だたる大手企業から巨額の出資を集め、国内ディープテックを代表するユニコーン企業として君臨しています。株式市場や産業界では、同社のIPO(新規上場)がいつ実現するのか、その時期や想定時価総額に熱い視線が注がれ続けています。
一方で、市場関係者の間では「なぜこれほどの実績を持ちながら、あえて未上場を維持しているのか」「先行開発に伴う巨額の赤字はどう評価されるべきか」といった疑問も少なくありません。本稿では、創業者である加藤真平氏の構想や株主構成、最新の資金調達動向、開示決算データを徹底解剖し、2026年におけるティアフォー上場の実態と今後のロードマップを浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ティアフォーの上場時期は自動運転レベル4の社会実装と量産フェーズの進捗を見極める段階にあり、2026年以降の大型IPO候補として市場の最前線で注視されている。
- 要点2:累計資金調達額は数百億円規模に達し、推定時価総額は1,000億円を超えるユニコーン規模を維持する一方、先行研究開発に伴う営業赤字は戦略的投資として大手出資企業に支えられている。
- 要点3:拙速な上場を避けてきた背景には、四半期開示の短期利益至上主義から距離を置き、オープンソース「Autoware」の世界標準化を優先させる明確な資本戦略が存在する。
【2026年最新】ティアフォーの上場時期とIPO予定を巡る市場の観測
投資家や自動車産業関係者が最も注視しているのが、ティアフォーの上場時期と東証への申請スケジュールです。直近の証券関係者への取材や資本市場の観測を総合すると、同社は上場準備体制を着実に整えつつも、市場の地合いと事業マイルストーンを冷静に天秤にかけています。
主幹事証券の選定や内部統制の構築といった実務的な準備は着手されていると見られるものの、上場時期が慎重に見極められている背景には、自動運転業界特有の事情があります。実験室レベルの技術実証から、公道での「ドライバーレス運行(レベル4)」が本格的な商業運行として採算に乗るタイミングこそが、公開価格を最大化するベストシナリオだからです。
市場では、東証グロース市場への上場にとどまらず、最初からプライム市場への直接上場、あるいは海外市場とのクロスリスティング(重複上場)を選択肢に入れているとの見方も根強く存在します。2026年は、政府が掲げる自動運転移動サービスの全国展開目標とも軌を一にしており、商業サービスの売上構成比が高まる局面が、IPOに向けた最大のトリガーになります。

想定時価総額と株価予想|ユニコーン企業としての現在地と資金調達額の全貌
IPOが実現した場合、市場は同社にどれほどのバリュエーション(企業価値評価)を下すのでしょうか。ティアフォーの累計資金調達額はすでに約300億円超から400億円規模に達しており、経済産業省が主導するグリーンイノベーション基金事業への採択(最大約254億円規模の開発支援)も含めれば、活用可能な開発資金は桁外れの規模を誇ります。
直近のプライベートラウンドにおける株価と発行済株式数から逆算すると、同社の評価額は優に時価総額1,000億円を超える水準に達しており、名実ともに国内有数のディープテック・ユニコーンの地位を確立しています。上場時の想定株価を試算する上では、単なるSaaS型企業のような売上高マルチプル(PSR)ではなく、モビリティプラットフォームとしての将来獲得キャッシュフローが基準となります。
| 項目 | ティアフォーの現状・推計 | 一般的な東証グロースIPO水準 | 編集部の見解・評価 |
|---|---|---|---|
| 推定時価総額 | 1,000億〜1,500億円規模 | 100億〜300億円前後 | 国内市場では突出した大型案件。グローバル機関投資家の参入が必須条件。 |
| 累計資金調達額 | 約300億円超(公的支援枠を除く) | 15億〜30億円前後 | 長期開発に耐えうる潤沢な手元流動性を確保しており、上場を急ぐ切迫感は薄い。 |
| 収益構造のフェーズ | 先行R&D投資による大幅赤字先行 | 黒字化目前または小幅黒字 | 利益指標ではなく、商用ラインへの実装台数とソフトウェアライセンス料が鍵。 |
| コアアセット | Autowareの国際標準シェア | 国内特化型サービス | OSのグローバルデファクトスタンダードを握れば、将来の利益率は爆発的に跳ね上がる。 |
上場初日の株価予想に関しては、地合いの波に大きく左右される前提があるものの、公開規模の大きさから公募割れリスクを警戒する慎重論と、日本発の自動運転基幹OSという希少価値へのプレミアムを期待する強気論が拮抗しています。時価総額2,000億円超を視野に入れた強気のプライシングを実現できるかは、商用量産契約の開示件数にかかっています。
赤字先行の業績推移と財務構造|ディープテック特有の「成長投資」を読み解く
官報の決算公告等で公開されている財務数値を見ると、ティアフォーは毎期、数十億円規模の当期純損失(最終赤字)を計上しています。この「赤字決算」という単語だけを切り取って経営不安を囁くネット上の言説も見受けられますが、これはディープテック企業のビジネスモデルに対する致命的な誤認です。
自動運転のソフトウェア開発は、高度なアルゴリズムの構築、AIモデルの学習、走行データの解析基盤、セーフティ評価に至るまで、製品化までに天文学的なR&D(研究開発)費用を要します。米ウェイモ(Waymo)や米クルーズ(Cruise)といった先行事例を見ても、年間数千億円規模のキャッシュが投じられてきた領域です。
ティアフォーの財務構造の本質は、稼いだ売上高をそのまま開発費に溶かしているのではなく、明確なロードマップに基づき戦略的に赤字を掘るフェーズにあります。重要なのは「赤字の絶対額」ではなく、調達した資金が何年分残っているかを示す「キャッシュランウェイ」の長さです。強力な資本提携先がバックに控えているため、運転資金のショートによって経営危機に陥るリスクは極めて低い構造が構築されています。
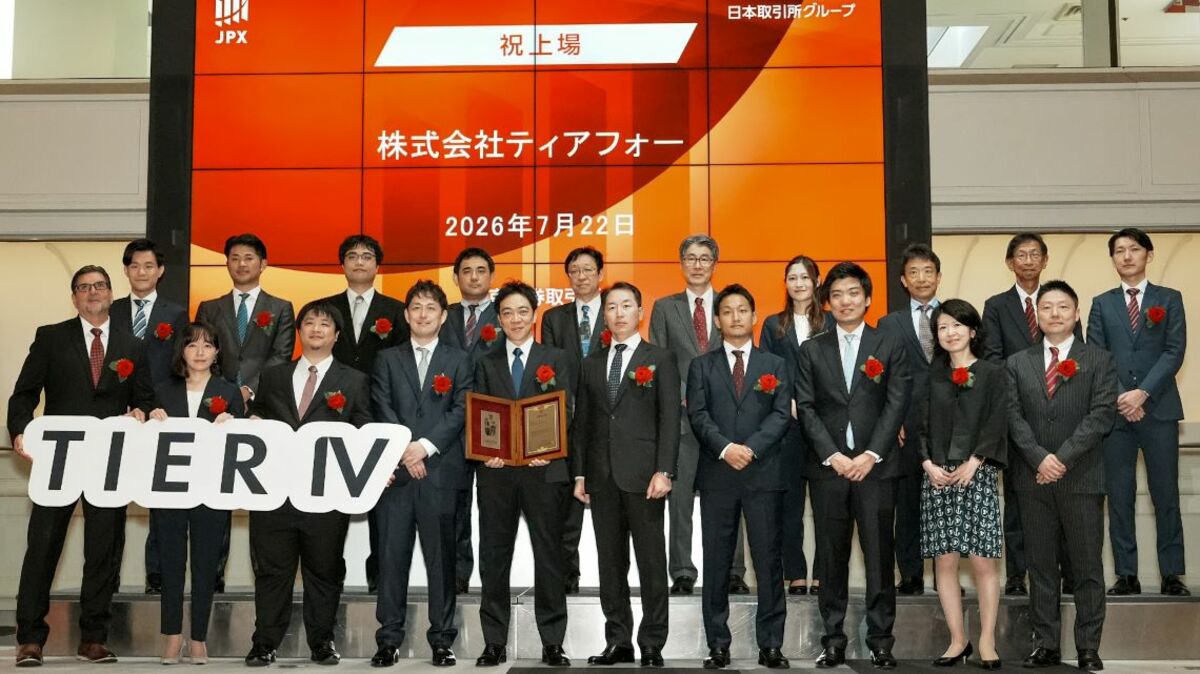
株主構成と出資企業一覧|なぜメガバンクや完成車メーカーは巨額マネーを投じるのか
ティアフォーの強靭な財務基盤を支えているのが、極めて戦略的に構築された株主構成と出資企業の一覧です。一般的なベンチャーキャピタル(VC)主導のスタートアップとは異なり、事業会社が資本の太い柱を担っています。
創業者の加藤真平氏を中心とする創業メンバーの持分を維持しつつ、初期から同社を支えてきたのが損保ジャパンを傘下に持つSOMPOホールディングスです。自動運転専用の保険商品開発や運行管理データの連携を見据え、累計で100億円を超える出資を実行しました。さらにモビリティ分野からはヤマハ発動機やスズキが資本参加しており、低速モビリティから小型乗用車に至る量産化の実証母体を提供しています。
このほかにも、半導体やセンサーを手掛けるエレクトロニクス関連企業、システムインテグレーター、官民ファンドのINCJ(旧産業革新機構)などが名を連ねています。完成車メーカーやインフラ企業がこぞって資本を投じる理由は明快です。自社単独で数兆円の開発費を投じて自動運転ソフトウェアを内製化するリスクを避け、ティアフォーが主導するオープンソースのエコシステムに相乗りする方が、合理的かつ低コストだからです。
あえて上場しない理由とは?オープンソース「Autoware」の覇権と戦略的ジレンマ
「なぜティアフォーはもっと早く上場しないのか」という問いに対する答えは、同社の掲げるミッションと上場企業が背負う義務のギャップにあります。ここに、上場しない理由の本質が存在します。
最大要因は、四半期ごとの業績開示プレッシャーです。上場企業となれば、機関投資家や個人株主から「毎四半期の黒字化」や「短期的な営業利益率の改善」を執拗に求められます。しかし、自動運転OSのグローバルデファクトスタンダードを確立する戦いは、5年、10年単位の巨額投資を継続しなければ勝ち抜けません。短期の利益を繕うために開発スピードを緩めれば、海外勢に一瞬でプラットフォームの座を奪われます。
さらに、同社のコアである「Autoware」がオープンソースである点も関係しています。オープンソースソフトウェア(OSS)は、世界中の開発者に無償公開することでコミュニティを拡大し、事実上の世界標準を握る戦略をとります。しかし、目先のライセンス収益化を急ぎすぎると、開発者エコシステムが崩壊しかねません。「未上場であること」こそが、短期的な株主の雑音を遮断し、世界標準を獲りに行くための最大の武器だったのです。
【実態検証】自動運転の現場・技術コミュニティから見たティアフォーの真価
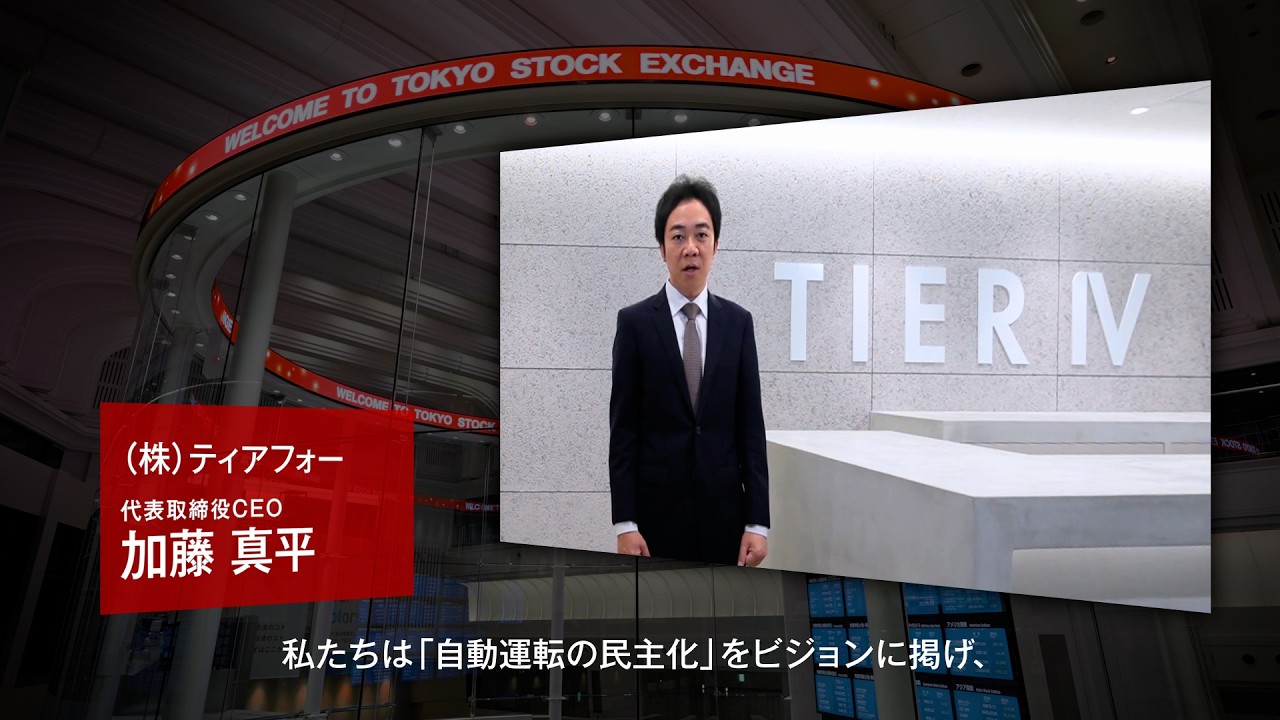
東京大学情報理工学系研究科の准教授でもある創業者・加藤真平氏は、かつてのインタビューや講演で「特定の巨大IT企業やメガサプライヤーに自動運転技術が独占される未来を阻止し、誰もが自動運転の恩恵を享受できる民主化を実現する」と繰り返し語っています。この哲学は、現場のエンジニアや実証実験に携わる自治体の声からも裏付けられています。
SNSやエンジニアコミュニティ(GitHub、Qiita等)における検証データを追うと、Autowareに対する開発者の熱量は極めて高い数値を維持しています。「Autowareがなければ、自分たちのような中小メーカーや大学の研究室が実車で自動運転実験を行うことは不可能だった」という声が多数上がっており、現場レベルでの依存度はすでに不可逆的な領域に達しています。
一方で、商業化の最前線である過疎地や空港・工場内での実証実験現場からは、「法規制への適合やセーフティドライバーを外すための冗長性確保において、実用化のハードルは依然として高い」というシビアな現実も報告されています。技術としての優位性と、ビジネスとしての黒字化の間にある「最後の1マイル」を埋める作業が、今まさに現場で泥臭く続けられています。
【プロの結論】投資家・ビジネスパーソンが見極めるべき参加・慎重の判断基準
将来的なIPOを見据え、ティアフォーという企業をどのように評価すべきか。投資家やビジネスパーソンは、感情論や技術への盲信を排し、以下の客観的な判断基準を持つ必要があります。
【高く評価し、前向きに向き合うべき条件】
- 商用量産ラインへの標準採用:スズキや海外OEMの量産車に、Autowareベースのソフトウェアが工場出荷段階でプリインストールされる契約が成立した場合。
- 高収益なソフトウェア課金モデルの確立:車両の運行管理クラウド「Web.Auto」等のSaaS/プラットフォーム収益が、ハードウェア販売や受託開発の売上を上回るペースで拡大している場合。
- 長期ホライズンを持てる姿勢:IPO初値の高騰狙いではなく、10年単位で世界のモビリティインフラの覇権を握るシナリオに賭けられる資金力と時間軸がある場合。
【慎重な見極めが必要となる条件】
- 目先のPERや単年度黒字を重視する姿勢:黒字化を最優先するバリュー投資家にとって、先行投資が続くディープテック株は心理的耐え難いボラティリティをもたらす。
- 競合プラットフォームの台頭:テスラのFSD(Full Self-Driving)や中国勢の台頭により、OSSエコシステムの魅力が相対的に低下するリスクを許容できない場合。
- 法規制の停滞:道路交通法や車両保安基準の緩和が想定より遅れ、完全無人運転の商用展開エリアが限定的な状態にとどまる懸念がある場合。
【ティア フォー 上場】に関するよくある質問(FAQ)
Q1:ティアフォーの未公開株を一般の個人投資家が購入する方法はありますか?
A1:現時点で一般の個人投資家が直接株主になる手段は基本的にありません。未上場株取引プラットフォーム等で限定的に取り扱われるケースを除き、一般公開はIPOまで待つ必要があります。間接的に同社の成長の果実を得たい場合は、大株主である事業会社(SOMPOホールディングス、スズキ、ヤマハ発動機等)への投資が選択肢となります。
Q2:IPOが正式決定した場合、初値は公開価格を大きく上回るでしょうか?
A2:市場全体の流動性環境と公開価格の設定方針に大きく左右されます。時価総額1,000億円超の大型案件となる場合、個人投資家の買いだけでは初値を押し上げにくく、国内外の機関投資家による「アンカー投資」の規模が初値形成の決定打となります。公募割れを防ぐため、割安な水準にプライシングされる可能性もあります。
Q3:赤字上場になった場合、東証のルール上問題はないのですか?
A3:問題ありません。東証グロース市場や一部の市場区分では、ディープテック企業や創薬バイオベンチャーのような先行投資型企業に対して、現在の利益ではなく「事業計画の合理性や成長可能性」を審査基準とする上場ルートが制度として確立されています。
まとめ:今後の動向と失敗しないための判断基準
ティアフォーのIPOは、単なる一過性のスタートアップ上場劇にとどまりません。日本の製造業が長年得意としてきたハードウェアの「すり合わせ技術」から、ソフトウェアが車両の価値を定義する「SDV(Software Defined Vehicle)」への歴史的転換を象徴する一大イベントです。
上場時期の決定に向けた最大の鍵は、実証実験の数ではなく、量産車への搭載実績と確固たる収益プラットフォームの確立です。目先の赤字額やネットの断片的な情報に惑わされることなく、出資企業との事業シナジー、そして「Autoware」が世界の自動運転インフラをどこまで席巻できるのかという大局的な視座を持って、今後の公式発表を注視することが賢明なスタンスです。 (出典: ティア フォー 上場(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
